
Inwestorzy akceptują szturm inwestycji napędzanych AI mimo szybszego pozyskiwania funduszy i ryzyka koncentracji
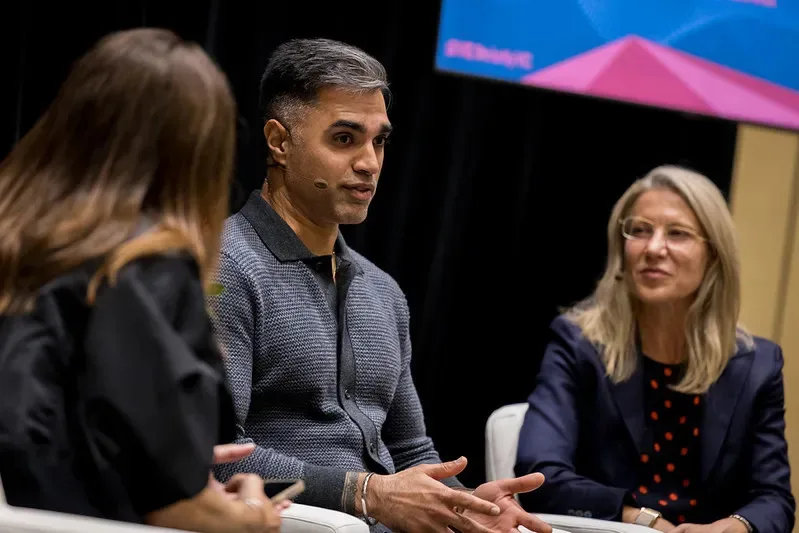
Image: TechCrunch · Source
Partnerzy ograniczeni wspierający fundusze venture capital są optymistyczni wobec rosnących wycen startupów AI, lecz ostrożni z powodu przyspieszonych cykli pozyskiwania funduszy i skoncentrowanych inwestycji w spółki takie jak OpenAI i Anthropic.
Partnerzy ograniczeni (LP), czyli instytucjonalni inwestorzy dostarczający kapitał funduszom venture capital, doświadczają obecnie mieszanki ekscytacji i ostrożności wobec szybko rozwijającego się krajobrazu startupów AI. W wywiadzie dla TechCrunch opublikowanym 31 października 2026 roku, Beezer Clarkson z LGT Capital Partners oraz Amit Bhatti z TrueBridge podzielili się swoimi perspektywami jako kluczowi partnerzy ograniczeni w ekosystemie venture capital.
Wzrost wycen przedsiębiorstw AI takich jak OpenAI i Anthropic spowodował bezprecedensowe skupienie inwestycji w tych kilku firmach ze strony wielu funduszy i zarządzających. Tradycyjnie LP dywersyfikowali swoje zaangażowania między wieloma firmami i sektorami, aby minimalizować ryzyko. Jednak ta konwencjonalna strategia ustępuje miejsca perspektywie ponadprzeciętnych zwrotów z niewielkiej liczby startupów AI o wysokim wzroście, co skłania LP do akceptacji wyższych poziomów koncentracji. Bhatti zauważył, że ta konsolidacja jest zgodna z historycznym modelem zwrotów venture opartym na prawie potęgowym, gdzie kilka zwycięzców generuje większość wartości, choć szybkie tempo jest nietypowe.
Cykl pozyskiwania funduszy uległ znacznemu przyspieszeniu z typowych dwóch do trzech lat do zaledwie 12–18 miesięcy, a w niektórych przypadkach nawet jednego roku. Clarkson i Bhatti wyrazili obawy, opisując szybkie tempo pozyskiwania kapitału jako "żółte światło" mogące wskazywać na podwyższone ryzyko. Większe wielkości rund, zwłaszcza dla firm AI, wymuszają na funduszach szybsze uruchamianie kapitału i pozyskiwanie większych środków, wpływając na tempo i wielkość funduszy w trakcie cyklu - co jest odejściem od historycznych norm.
Rozwój płynności pozytywnie wpływa na nastroje LP. Coraz bardziej powszechne transakcje na rynku wtórnym umożliwiają niektórym wczesnym inwestorom i pracownikom realizację zysków jeszcze przed tradycyjnymi debiutami giełdowymi lub przejęciami. Obaj rozmówcy podkreślili, że rynek wtórny stał się trzecią filarą płynności obok IPO i fuzji, oferując zdrowe możliwości wyjścia oraz elastyczność w zarządzaniu portfelem.
Jeśli chodzi o zarządzanie funduszami i wschodzących menedżerów, eksperci branżowi wierzą, że nadal jest miejsce dla funduszy debiutujących i mniejszych, pod warunkiem, że mają unikalne spostrzeżenia lub bliskość do ośrodków innowacji AI. Bhatti podkreślił wspieranie młodych partnerów zarządzających silnie związanych z sieciami założycieli AI, co odzwierciedla elastyczne podejście do profili menedżerów, w tym tych inwestujących na część etatu lub przechodzących z ról operacyjnych.
Wysokie koszty życia w San Francisco rodzą pytania o przyszłą koncentrację ekosystemów AI i venture. Clarkson i Bhatti przyznali, że gęstość talentów w tym regionie nadal stanowi istotny magnes pomimo wyzwań związanych z kosztami życia, z możliwością pewnej decentralizacji do przedmieść lub innych centrów technologicznych.
Pomimo nadchodzących niepewności, LP raportują ogólnie pozytywny obraz środowiska inwestycji venture w 2026 roku, napędzany przez przełomowy potencjał AI oraz ulepszone ścieżki płynności. Niemniej pozostają czujni wobec ryzyka tempa inwestycji, poziomów wycen oraz strukturalnych wyzwań przyspieszających w krajobrazie venture capital.
Źródła i oryginalne doniesienia
Read the original source ↗
Komentarze (0)
Nie ma jeszcze komentarzy.
Napisz komentarz
Komentarze publikujemy po moderacji. Nazwa i komentarz będą publiczne. Konto