
Globalt fall i smarttelefonsalg på 20 % i tredje kvartal, laveste nivå siden 2013
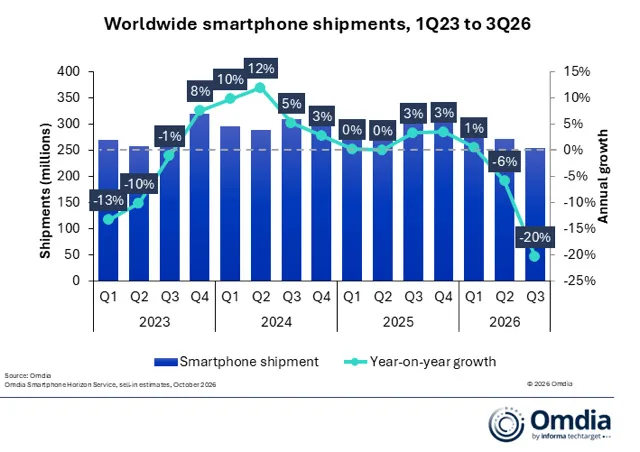
Bilde: A bar and line chart shows worldwide smartphone shipments from Q1 2023 to Q3 2026. Blue bars represent shipment volume in millions, whilst a teal line tracks the percentage of annual growth, with data labels indicating specific fluctuations over time · Kilde
Verdensomspennende smarttelefonsalg falt med 20 % sammenlignet med året før i tredje kvartal 2026 til 254,7 millioner enheter, det laveste volumet i denne perioden siden 2013, påvirket av høyere priser og komponentmangel ifølge Omdia.
Det globale smarttelefonsalget falt kraftig i løpet av tredje kvartal 2026, med totale leveranser ned 20 % fra året før til omtrent 254,7 millioner enheter. Dette representerer det laveste kvartalsvolumet siden 2013, ifølge konsulentselskapet Omdia.
Hovedårsakene til denne nedgangen er økende kostnader for enhetene og vedvarende mangel på viktige komponenter, noe som spesielt har påvirket etterspørselen blant forbrukere i fremvoksende markeder. Distributører og detaljister har respondert forsiktig ved å begrense påfylling av lager før høythesesongen, begrenset av økte kapitalbehov grunnet prisøkningene.
Den regionale ytelsen varierte betydelig. Afrika opplevde det bratteste salgsfallet på 39 %, tilskrevet kanalprioritering av høyere marginer og selektivt salg til tross for fortsatt underliggende etterspørsel. Andre regioner som Asia-Stillehavsområdet (ekskludert Større Kina), Midtøsten og Latin-Amerika hadde også nedganger over 20 %. Nord-Amerika viste større motstandsdyktighet, støttet av et sterkt premium-segment og finansiering, innbytte- og oppgraderingsprogrammer som støttes av operatører.
Økonomiske press som valutadepresiering, inflasjon og økte levekostnader har redusert forbrukernes kjøpekraft. Mange har utsatt kjøp av nye telefoner eller valgt renoverte smarttelefoner og enklere mobiltelefoner i lavinntektsmarkeder.
Samsung beholdt sin posisjon som den største smarttelefonleverandøren, med 57,8 millioner leverte enheter, en nedgang på 5 % sammenlignet med året før. Merket Galaxy A-serien bidro til å opprettholde konkurranseevnen i inngangs- og mellomsegmentene, selv om andre Android-produsenter opplevde minnemangel og høyere priser. Augustlanseringen av Galaxy Z8-serien med foldbare modeller, sammen med innbytte- og fornyelsestilbud, styrket deres andel i premiumsegmentet.
Apples leveranser var stabile på 56,5 millioner enheter, støttet av vedvarende etterspørsel etter iPhone 17, spesielt i Kina og Nord-Amerika, og tidlig kanaloppbygging i påvente av prisøkninger. I september lanserte Apple iPhone 18 Pro, 18 Pro Max og sin første foldbare enhet, iPhone Duo, mens lanseringen av grunnmodellen iPhone 18 ble utsatt til 2027 for å forlenge salgslivet til iPhone 17 og konsentrere premiumetterspørselen i høytiden.
Kinesiske produsenter opplevde skarpere salgsnedganger. Xiaomi holdt tredjeplassen med 30,7 millioner enheter, ned 29 %, etter nedganger på henholdsvis 20 % og 28 % i Kina og India. De fortsatte å justere priser globalt for å beskytte marginer i møte med høyere komponentkostnader, noe som påvirket volumene spesielt i prisfølsomme fremvoksende markeder. Nye modeller som Redmi A7 Pro og Redmi 17 ga noe støtte, men klarte ikke å kompensere for den totale nedgangen.
Oppo (inkludert realme og OnePlus) kom på fjerdeplass med 23,4 millioner solgte enheter, et fall på 39 %, fulgt av Vivo på femteplass med 19,3 millioner enheter og nedgang på 33 %. Begge merkene økte prisene i hovedmarkedene på grunn av inflasjon i komponentkostnader, noe som kompliserte lagerplanleggingen.
Produsenter av massemarkedsenheter prioriterte lønnsomme markeder og kjerneproduktlinjer mens komponenttilgangen forble begrenset. De justerte konfigurasjoner, reduserte produktvarianter, absorberte kostnader selektivt og utvidet tilbudene med høyere verdi for å beskytte lønnsomheten.
Omdia spår et helårssalg for smarttelefoner som faller med omtrent 12 %, med forventede ytterligere prisøkninger og begrensede rabatter i den kommende høytidssesongen. Uavhengige forhandlere synes mest sårbare på grunn av langsommere lageromsetning og minkende marginer, noe som potensielt kan fremskynde utgang fra markedet.
Med tanke på 2027 forventer Omdia en mer moderat salgsnedgang ettersom vedvarende mangel på standard- og høybåndsbredde-minne holder kostnadene oppe. Disse funnene samsvarer stort sett med IDC sine data, som rapporterer en nedgang på 22 % år over år til 255,3 millioner enheter.
(Kilde: Mobile World Live-rapport basert på data fra Omdia)
Kilder og originalrapportering
Les originalkilden ↗
Kommentarer (0)
Ingen kommentarer ennå. Start diskusjonen.
Skriv en kommentar
Kommentarer publiseres etter moderering. Ditt navn og kommentar vil være synlige offentlig. Konto