
Globalna sprzedaż smartfonów spada o 20% w III kwartale, najniższa od 2013 roku
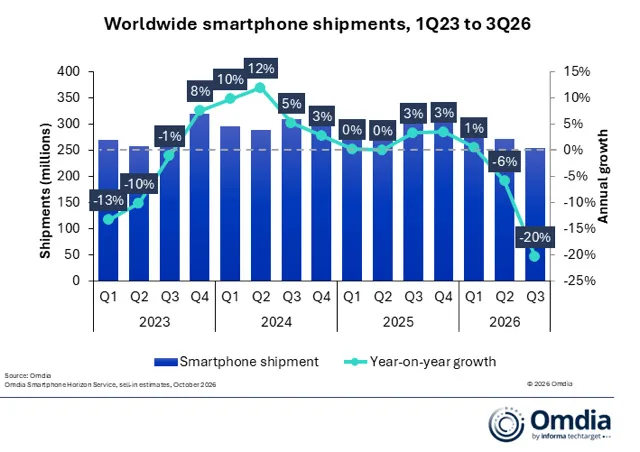
Image: A bar and line chart shows worldwide smartphone shipments from Q1 2023 to Q3 2026. Blue bars represent shipment volume in millions, whilst a teal line tracks the percentage of annual growth, with data labels indicating specific fluctuations over time · Source
Sprzedaż smartfonów na świecie spadła o 20% rok do roku w III kwartale 2026 do 254,7 mln sztuk, co jest najniższym wynikiem za ten okres od 2013 roku. Negatywny wpływ miały wyższe ceny urządzeń oraz niedobory komponentów, według firmy konsultingowej Omdia.
Globalna sprzedaż smartfonów wyraźnie spadła w trzecim kwartale 2026 roku – całkowita liczba wysyłek zmniejszyła się o 20% w ujęciu rocznym, osiągając około 254,7 miliona sztuk. Reprezentuje to najniższy kwartalny wolumen od 2013 roku, jak podaje firma konsultingowa Omdia.
Główne czynniki napędzające ten spadek to rosnące koszty urządzeń oraz trwające niedobory kluczowych komponentów, które szczególnie wpłynęły na popyt konsumencki na rynkach wschodzących. Dystrybutorzy i sprzedawcy detaliczni reagują ostrożnie, ograniczając uzupełnianie zapasów przed sezonem świątecznym, co jest ograniczone wzrostem zapotrzebowania kapitałowego spowodowanym podwyżkami cen.
Wydajność regionalna była zróżnicowana. Afryka odnotowała największy spadek sprzedaży – aż 39%, co przypisuje się priorytetyzacji kanałów sprzedaży o wyższej marży oraz selektywnej dystrybucji mimo utrzymującego się popytu bazowego. Inne regiony takie jak Azja i Pacyfik (z wyłączeniem Wielkich Chin), Bliski Wschód i Ameryka Łacińska również zanotowały spadki przekraczające 20%. Ameryka Północna okazała się bardziej odporna, wspierana przez silny segment premium oraz programy finansowania, wymiany i aktualizacji urządzeń oferowane przez operatorów.
Presje ekonomiczne, w tym deprecjacja walut, inflacja i wzrost kosztów utrzymania, zmniejszyły siłę nabywczą konsumentów. Wielu opóźniło zakup nowych telefonów lub wybrało odnowione smartfony i podstawowe modele w rynkach o niższych dochodach.
Samsung utrzymał pozycję największego dostawcy smartfonów, wysyłając 57,8 miliona urządzeń, co stanowi spadek o 5% rok do roku. Seria Galaxy A marki pomogła zachować konkurencyjność w segmencie urządzeń podstawowych i średniej klasy, choć inni producenci Androida zmierzyli się z niedoborami pamięci i wyższymi cenami. Wprowadzenie w sierpniu składanej serii Galaxy Z8, wraz z ofertami wymiany i odnawiania, wzmocniło udział Samsunga w segmencie premium.
Wysyłki Apple pozostały stabilne na poziomie 56,5 miliona sztuk, wspierane przez utrzymujący się popyt na iPhone’a 17, szczególnie w Chinach i Ameryce Północnej, oraz wcześniejsze magazynowanie kanałowe w oczekiwaniu na wzrost cen. We wrześniu Apple wprowadziło modele iPhone 18 Pro, 18 Pro Max oraz swój pierwszy składany model iPhone Duo, przesuwając premierę podstawowego iPhone’a 18 na 2027 rok, aby wydłużyć cykl sprzedaży iPhone’a 17 i skoncentrować popyt premium w okresie świątecznym.
Chińscy producenci doświadczyli ostrzejszych spadków sprzedaży. Xiaomi zajęło trzecie miejsce z 30,7 miliona urządzeń, co oznacza spadek o 29%, w tym 20% niższą sprzedaż w Chinach i 28% w Indiach. Firma stale dostosowywała ceny na rynkach globalnych, aby bronić marż w obliczu wyższych kosztów komponentów, co wpłynęło na wolumeny zwłaszcza na rynkach wrażliwych cenowo. Nowe modele takie jak Redmi A7 Pro i Redmi 17 zapewniły częściowe wsparcie, jednak nie zdołały całkowicie złagodzić ogólnego spadku.
Oppo (wliczając realme i OnePlus) zajęło czwarte miejsce z 23,4 miliona sprzedanych urządzeń, notując spadek o 39%, a dalej Vivo z 19,3 miliona i spadkiem o 33%. Obie marki podniosły ceny na głównych rynkach ze względu na inflację kosztów komponentów, co utrudniło planowanie stanów magazynowych.
Producenci masowych urządzeń koncentrowali się na rynkach o wyższej rentowności i kluczowych liniach produktowych, podczas gdy dostępność komponentów pozostawała ograniczona. Dostosowywali konfiguracje, redukowali warianty produktów, selektywnie przejmowali koszty i rozszerzali ofertę produktów o wyższej wartości, aby chronić rentowność.
Omdia prognozuje spadek sprzedaży smartfonów za cały rok o około 12%, oczekując dalszych wzrostów cen i ograniczonych promocji w nadchodzącym sezonie świątecznym. Niezależni detaliści wydają się najbardziej narażeni z powodu wolniejszej rotacji zapasów i malejących marż, co może przyspieszyć ich wyjście z rynku.
Patrząc w 2027 rok, Omdia przewiduje bardziej umiarkowany spadek sprzedaży, ponieważ utrzymujące się niedobory standardowej i szybkiej pamięci podtrzymują wysokie koszty. Te ustalenia są w szerokim stopniu zgodne z danymi IDC, które odnotowują 22% spadek rok do roku do 255,3 miliona sztuk.
(Źródło: raport Mobile World Live na podstawie danych Omdia)
Źródła i oryginalne doniesienia
Read the original source ↗
Komentarze (0)
Nie ma jeszcze komentarzy.
Napisz komentarz
Komentarze publikujemy po moderacji. Nazwa i komentarz będą publiczne. Konto