
Globālā viedtālruņu pārdošana 2026. gada 3. ceturksnī samazinājas par 20%, zemākais līmenis kopš 2013. gada
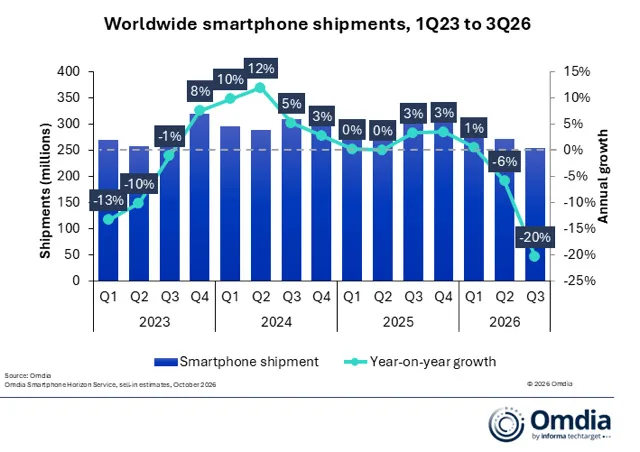
Attēls: A bar and line chart shows worldwide smartphone shipments from Q1 2023 to Q3 2026. Blue bars represent shipment volume in millions, whilst a teal line tracks the percentage of annual growth, with data labels indicating specific fluctuations over time · Avots
Pasaules viedtālruņu pārdošanas apjoms 2026. gada 3. ceturksnī samazinājās par 20% salīdzinājumā ar pērno gadu, sasniedzot 254,7 miljonus vienību – zemākais šim periodam kopš 2013. gada, ko ietekmēja cenu kāpums un komponentu trūkums, ziņo Omdia.
Globālā viedtālruņu pārdošana 2026. gada trešajā ceturksnī strauji samazinājās – kopējie piegāžu apjomi gada griezumā kritās par 20%, sasniedzot aptuveni 254,7 miljonus vienību. Šis ir zemākais ceturkšņa apjoms kopš 2013. gada, liecina konsultāciju uzņēmuma Omdia dati.
Galvenie šī krituma iemesli ir pieaugošās ierīču cenas un turpinātais būtisko komponentu trūkums, kas īpaši ietekmējis patērētāju pieprasījumu attīstības tirgos. Izplatītāji un mazumtirgotāji ar piesardzību ierobežojuši krājumu papildināšanu pirms svētku sezonas, ierobežojot kapitāla apjomu cenu kāpuma dēļ.
Reģionālais sniegums ievērojami atšķīrās. Āfrikā pārdošanas apjomi samazinājās visstraujāk – par 39%, ko skaidro kanālu prioritāte augstāku peļņas maržu sasniegšanai un selektīva pārdošana, neskatoties uz noturīgu pamatpieprasījumu. Citi reģioni, piemēram, Āzijas un Klusā okeāna reģions (izņemot Lielo Ķīnu), Tuvie Austrumi un Latīņamerika, arī pieredzēja vairāk nekā 20% kritumu. Ziemeļamerika izrādījās izturīgāka, ko atbalstīja spēcīgs premium segments un mobilo sakaru operatoru finansēšanas, pirkšanas pretīmai un jaunināšanas programmas.
Ekonomiskās grūtības, tostarp valūtas devalvācija, inflācija un dzīves dārdzības pieaugums, samazinājušas patērētāju pirktspēju. Daudzi atlikuši jaunu tālruņu iegādi vai izvēlējušies atjaunotus viedtālruņus un vienkāršus funkciju tālruņus tirgos ar zemākiem ienākumiem.
Samsung saglabāja pozīciju kā lielākais viedtālruņu pārdevējs, piegādājot 57,8 miljonus vienību, kas ir par 5% mazāk nekā iepriekšējā gadā. Zīmola Galaxy A sērija palīdzēja saglabāt konkurētspēju sākuma un vidējā līmeņa segmentos, pat ja citi Android ražotāji saskārās ar atmiņas trūkumu un augstākām cenām. Augustā izlaistā Galaxy Z8 salokāmā sērija, kopā ar pirkšanas pretīmai un atjaunināšanas piedāvājumiem, stiprināja tā premium tirgus daļu.
Apple piegādes saglabājās stabilas – 56,5 miljoni vienību, ko veicināja noturīgs pieprasījums pēc iPhone 17 īpaši Ķīnā un Ziemeļamerikā, kā arī sākotnējās krājumu papildināšanas kanālos, paredzot cenu pieaugumu. Septembrī Apple laida klajā iPhone 18 Pro, 18 Pro Max un savu pirmo salokāmo modeli iPhone Duo, atliekot iPhone 18 pamata modeļa izlaišanu līdz 2027. gadam, lai pagarinātu iPhone 17 pārdošanas laiku un koncentrētu premium pieprasījumu svētku periodā.
Ķīnas ražotāji piedzīvoja vēl straujāku pārdošanas kritumu. Xiaomi bija trešajā vietā ar 30,7 miljoniem vienību, kas ir samazinājums par 29% – 20% Ķīnā un 28% Indijā. Tā turpināja globālo cenu pielāgošanu, lai aizsargātu peļņu komponentu cenu pieauguma apstākļos, kas ietekmēja apjomus īpaši cenu jūtīgos attīstības tirgos. Jaunie modeļi, piemēram, Redmi A7 Pro un Redmi 17, sniedza zināmu atbalstu, bet nevarēja kompensēt kopējo lejupslīdi.
Oppo (ieskaitot realme un OnePlus) ierindojās ceturtajā vietā ar 23,4 miljoniem pārdotu vienību un 39% kritumu, kam sekoja Vivo piektajā vietā ar 19,3 miljoniem vienību un 33% samazinājumu. Abi zīmoli palielināja cenas galvenajos tirgos sakarā ar komponentu cenu inflāciju, kas apgrūtināja krājumu plānošanu.
Masveida tirgum paredzēto ierīču ražotāji prioritāti deva rentabliem tirgiem un galvenajām produktu līnijām, kamēr komponentu piegāde bija ierobežota. Tie pielāgoja konfigurācijas, samazināja produktu variantus, selektīvi absorbēja izmaksas un paplašināja augstas vērtības piedāvājumus, lai aizsargātu peļņu.
Omdia prognozē, ka visa gada viedtālruņu pārdošanas apjoms samazināsies par aptuveni 12%, sagaidot turpmāku cenu pieaugumu un ierobežotu atlaides iespēju nākamajā svētku sezonā. Neatkarīgie mazumtirgotāji šķiet visjutīgākie lēnākas krājumu aprites un peļņas samazināšanās dēļ, kas var paātrināt viņu iziešanu no tirgus.
Skatoties uz 2027. gadu, Omdia prognozē mērenāku pārdošanas kritumu, jo ilgstošs standarta un augstas joslas platuma atmiņas trūkums turpinās uzturēt augstas izmaksas. Šie secinājumi lielā mērā sakrīt ar IDC datiem, kas ziņo par 22% gada griezumā samazinājumu līdz 255,3 miljoniem vienību.
(Avots: Mobile World Live ziņojums, balstoties uz Omdia datiem)
Avoti un oriģinālziņas
Lasīt oriģinālo avotu ↗
Komentāri (0)
Komentāru vēl nav. Sāciet diskusiju.
Rakstīt komentāru
Komentāri tiek publicēti pēc moderēšanas. Jūsu vārds un komentārs būs redzami publiski. Konts