
Venta global de smartphones cae un 20% en el tercer trimestre, volumen más bajo desde 2013
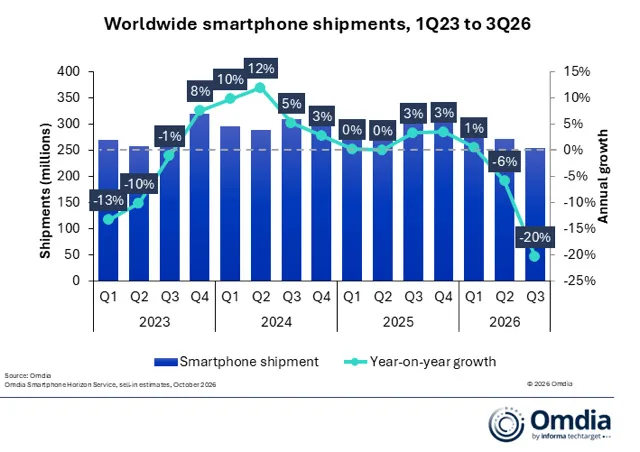
Image: A bar and line chart shows worldwide smartphone shipments from Q1 2023 to Q3 2026. Blue bars represent shipment volume in millions, whilst a teal line tracks the percentage of annual growth, with data labels indicating specific fluctuations over time · Source
Las ventas mundiales de smartphones cayeron un 20% interanual en el tercer trimestre de 2026, hasta 254,7 millones de unidades, el volumen más bajo para ese periodo desde 2013, afectadas por precios más altos y escasez de componentes, según Omdia.
Las ventas globales de smartphones descendieron drásticamente durante el tercer trimestre de 2026, con un total de envíos que cayó un 20% interanual hasta aproximadamente 254,7 millones de unidades. Esto representa el volumen trimestral más bajo desde 2013, según informó la consultora Omdia.
Los principales factores que impulsaron esta caída son el aumento en los costos de los dispositivos y la continua escasez de componentes clave, que han afectado especialmente la demanda de los consumidores en los mercados emergentes. Distribuidores y minoristas respondieron con cautela limitando la reposición de inventarios antes de la temporada navideña, restringidos por mayores requerimientos de capital debido a los incrementos en los precios.
El desempeño regional varió significativamente. África experimentó la caída más pronunciada en las ventas, con un 39%, atribuida a la priorización en el canal de márgenes más altos y ventas selectivas a pesar de una demanda subyacente persistente. Otras regiones como Asia-Pacífico (excluyendo Gran China), Medio Oriente y América Latina también tuvieron descensos superiores al 20%. Norteamérica mostró mayor resiliencia, apoyada por un segmento premium fuerte y programas de financiamiento, intercambio y actualización respaldados por operadoras.
Las presiones económicas, que incluyen la depreciación de la moneda, inflación y aumento del costo de vida, han reducido el poder adquisitivo de los consumidores. Muchos han retrasado la compra de nuevos teléfonos o han optado por smartphones reacondicionados y teléfonos básicos en los mercados de menores ingresos.
Samsung mantuvo su posición como el mayor vendedor de smartphones, distribuyendo 57,8 millones de unidades, un descenso del 5% interanual. La serie Galaxy A de la marca ayudó a mantener la competitividad en segmentos de entrada y gama media, aunque otros fabricantes Android enfrentaron escasez de memoria y precios más altos. El lanzamiento en agosto de la serie plegable Galaxy Z8, junto con ofertas de intercambio y renovación, reforzó su participación en el mercado premium.
Los envíos de Apple se mantuvieron estables en 56,5 millones de unidades, impulsados por la demanda sostenida del iPhone 17, especialmente en China y Norteamérica, y por el almacenamiento anticipado en canales ante incrementos de precios. En septiembre, Apple lanzó el iPhone 18 Pro, 18 Pro Max y su primer plegable, el iPhone Duo, posponiendo el lanzamiento del modelo base iPhone 18 hasta 2027 para extender la vida comercial del iPhone 17 y concentrar la demanda premium durante la temporada navideña.
Los fabricantes chinos enfrentaron contracciones de ventas más pronunciadas. Xiaomi mantuvo la tercera posición con 30,7 millones de unidades, una caída del 29%, con descensos del 20% y 28% en China e India respectivamente. Continuó ajustando precios a nivel global para defender márgenes en medio de mayores costos de componentes, impactando volúmenes especialmente en mercados emergentes sensibles al precio. Nuevos modelos como Redmi A7 Pro y Redmi 17 brindaron algo de apoyo pero no compensaron la caída general.
Oppo (incluyendo realme y OnePlus) ocupó el cuarto lugar con 23,4 millones de unidades vendidas, una caída del 39%, seguida por Vivo en quinto lugar con 19,3 millones y un descenso del 33%. Ambas marcas aumentaron precios en sus principales mercados debido a la inflación en los costos de componentes, dificultando la planificación de inventario.
Los fabricantes de dispositivos masivos priorizaron los mercados rentables y las líneas principales de productos mientras el suministro de componentes seguía limitado. Ajustaron configuraciones, redujeron variantes de productos, absorbieron costos de forma selectiva y ampliaron ofertas de mayor valor para proteger la rentabilidad.
Omdia prevé una caída anual en las ventas de smartphones de aproximadamente un 12%, esperando mayores aumentos de precios y descuentos limitados durante la próxima temporada navideña. Los minoristas independientes parecen los más vulnerables debido a un menor volumen de rotación de inventarios y márgenes reducidos, lo que podría acelerar salidas del mercado.
De cara a 2027, Omdia predice una disminución de ventas más moderada, ya que la escasez persistente de memorias estándar y de alta velocidad mantiene los costos elevados. Estos hallazgos concuerdan ampliamente con los datos de IDC, que reporta una caída interanual del 22% a 255,3 millones de unidades.
(Fuente: informe Mobile World Live basado en datos de Omdia)
Fuentes e informes originales
Read the original source ↗
Comentarios (0)
Aún no hay comentarios.
Escribe un comentario
Los comentarios se publican tras moderación. Tu nombre y comentario serán públicos. Cuenta